 Byblos Horizon
Analyses du marché MENA
Pourquoi veut-on qu’une entreprise rapporte tout de suite ?
Mohamad Haidar
Fondateur de Byblos Horizon
Publié le 21 octobre 2026 · 21 min de lecture · Mis à jour le 24 octobre 2026
Des pertes de plusieurs milliards d’Anthropic à l’avenir de l’e-commerce : pourquoi construire une valeur à long terme demande une autre approche de l’investissement.
80,7 milliards de dollars de pertes, et les investisseurs restent attentifs
Le 20 octobre 2026, le Wall Street Journal a rapporté quelque chose qui mettrait mal à l’aise presque n’importe quel investisseur traditionnel.
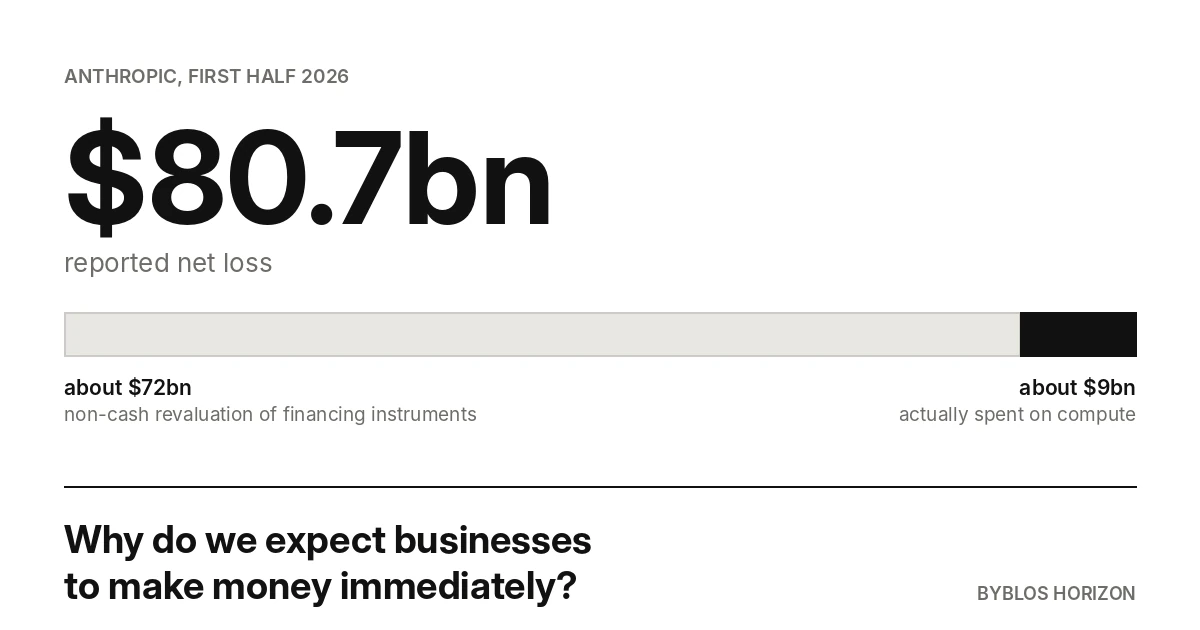
Anthropic, l’entreprise derrière Claude et l’une des principales entreprises d’intelligence artificielle au monde, a déclaré dans un projet de prospectus une perte nette de 80,7 milliards de dollars (dollars américains, USD) pour les six premiers mois de 2026. Le chiffre d’affaires des mêmes six mois était de 16,3 milliards de dollars.
Oui, milliards.
Avant de tirer des conclusions, il y a un détail financier important. Environ 72 milliards de dollars de cette perte viennent de la réévaluation d’obligations convertibles et d’autres instruments de financement, et non d’argent dépensé pour faire tourner l’entreprise. Quand la valorisation de l’entreprise monte, la valeur de ces instruments monte avec elle, et la hausse est comptabilisée comme une perte.
Cette distinction compte énormément.
Le côté trésorerie reste important. Les dépenses de puissance de calcul et d’infrastructure se sont approchées de 9 milliards de dollars sur le seul premier semestre, plus que les 7,3 milliards de dollars dépensés sur toute l’année 2025. Anthropic prend des engagements considérables en infrastructure, en recherche et en talents, et les investisseurs doivent peser une incertitude importante sur la rentabilité future.
Ce qui m’intéresse le plus, cependant, n’est pas le chiffre à la une.
C’est l’écart entre la façon dont certains investisseurs évaluent l’avenir d’une entreprise et la façon dont les possibilités d’investissement sont souvent évaluées dans notre région.
Imaginez aborder un investisseur au Liban avec la proposition suivante :
« Je veux bâtir une entreprise technologique. Nous aurons besoin d’un capital important. Nous ne serons peut-être pas rentables avant trois à cinq ans. Nous réinvestirons ce que nous gagnons dans la technologie, le recrutement, l’acquisition de clients et l’expansion. Il est possible que nous perdions tout, mais si nous exécutons bien, l’opportunité pourrait devenir bien plus grande que le marché libanais. »
Pour beaucoup d’investisseurs, cette conversation s’arrêterait très vite.
Imaginez maintenant entrer dans la même réunion avec une autre proposition.
« Je veux ouvrir un restaurant. J’ai trouvé un bel emplacement, nous avons un concept attractif et nous comptons commencer à vendre dès le premier mois. »
Soudain, la conversation devient plus intéressante.
Il y a des chiffres familiers à discuter : le loyer, la décoration, l’équipement de cuisine, le nombre de places, la dépense moyenne par client.
Le restaurant paraît réel. L’entreprise technologique paraît incertaine.
Mais voici la question inconfortable :
Depuis quand une entreprise est-elle un meilleur investissement simplement parce que les clients peuvent payer dès le jour d’ouverture ?
Générer des ventes n’est pas la même chose que générer du profit. Générer du profit n’est pas la même chose que récupérer l’investissement de départ. Et récupérer l’investissement n’est pas forcément la même chose que créer une entreprise de valeur, capable de passer à l’échelle.
C’est cette distinction que je veux explorer.
1. La mentalité d’investissement que nous devons questionner
Je n’ai rien contre les restaurants, les cafés ou le secteur de la restauration.
Ils créent des emplois, contribuent à l’économie et peuvent générer d’excellents rendements quand ils sont bien gérés. J’ai écrit séparément sur pourquoi tant d’entre eux échouent au Liban, et les raisons concernent rarement la cuisine.
Ce qui m’inquiète, c’est la tendance à confondre une activité familière avec une activité financièrement attractive.
Dans certaines parties du Liban et des pays du Golfe, les décisions d’investissement peuvent être influencées par ce que les gens voient, comprennent et peuvent discuter avec assurance.
Un restaurant a un emplacement. Un bien immobilier a un terrain physique. Une boutique a du stock. Une franchise a un nom établi.
Ces investissements paraissent tangibles.
Une entreprise technologique, en revanche, peut au départ se résumer à un logiciel, des données clients, une petite équipe, de la propriété intellectuelle et une idée qui demande des années d’exécution.
Ses actifs sont moins visibles.
Et parfois, moins visible veut dire moins convaincant.
J’ai aussi observé un autre problème : l’attente que le capital produise immédiatement un revenu.
Quelqu’un dispose de 100 000 $ et veut les investir. Il demande naturellement : « Combien vais-je gagner par mois ? »
C’est une question raisonnable pour un investissement qui produit un revenu.
Mais ce n’est pas toujours la bonne première question pour une entreprise de croissance en démarrage.
Les meilleures questions peuvent être :
- Quelle est la taille de l’opportunité ?
- Qu’est-ce que l’investissement initial aidera l’entreprise à accomplir ?
- Quelles preuves soutiennent la demande des clients ?
- De quel financement supplémentaire pourrait-on avoir besoin ?
- Quelles étapes pourraient augmenter la valeur de l’entreprise ?
- Quelle est la voie réaliste vers la rentabilité ou une éventuelle sortie ?
Nous ne devrions pas traiter chaque investissement comme l’achat d’un appartement pour encaisser un loyer.
Des actifs différents ont des structures économiques, des horizons de temps et des risques différents.
Et l’une des plus grosses erreurs d’un investisseur est d’appliquer les mêmes attentes à tous.
2. Comment fonctionne réellement l’investissement dans une entreprise en croissance
Laissez-moi expliquer le mécanisme, car je crois que c’est là que commence une bonne partie de l’incompréhension.
Quand quelqu’un investit dans une jeune entreprise en échange de capital, il achète en général un pourcentage de propriété.
Il ne prête pas forcément de l’argent à rembourser avec des intérêts mensuels. Il n’a pas non plus de dividendes mensuels garantis.
Il devient propriétaire et partage le potentiel de hausse et de baisse de l’entreprise.
Imaginez qu’un entrepreneur bâtisse une entreprise technologique de e-commerce valorisée 400 000 $ avant investissement.
Un investisseur apporte 100 000 $ de nouveau financement en capital.
La valorisation après investissement est alors de 500 000 $, ce qui donne à cet investisseur 20 % de la propriété, dans une opération simple sans autre ajustement.
Que se passe-t-il ensuite ?
L’entreprise utilise ces 100 000 $ pour développer son produit, acquérir des clients, recruter ou entrer sur de nouveaux marchés.
Elle peut générer des ventes tout de suite. Mais ces ventes peuvent être réinvesties plutôt que distribuées aux actionnaires.
Le rendement de l’investisseur pourrait venir plus tard de dividendes, de la vente de ses parts, d’une acquisition ou d’un autre événement de liquidité.
Par exemple, si cette participation de 20 % est vendue plus tard 600 000 $, l’investisseur réalise un gain important par rapport à ses 100 000 $ de départ.
Mais l’inverse est tout aussi possible.
L’entreprise peut échouer. Elle peut exiger un nouveau tour de financement qui dilue les actionnaires existants. L’investisseur peut peiner à trouver un acheteur pour ses parts, même si l’entreprise grandit.
Une valorisation plus haute sur le papier n’est pas de l’argent rendu sur le compte bancaire de l’investisseur.
Et c’est précisément pourquoi investir dans des entreprises en croissance demande plus que de l’enthousiasme.
Cela demande de la discipline financière, de la patience, une évaluation des risques et une compréhension de la manière dont une valeur future peut finir par devenir un vrai rendement financier.
3. Combien d’années avant que les investisseurs gagnent réellement de l’argent ?
Il n’y a pas de calendrier universel.
La durée de détention attendue dépend du type d’entreprise, de la structure de financement, du marché et des objectifs de l’investisseur.
Un distributeur familial rentable peut produire de la trésorerie pour ses actionnaires assez tôt.
Une entreprise de logiciels soutenue par du capital-risque peut réinvestir ses revenus pendant des années sans jamais verser de dividendes.
Un concept de commerce physique peut avoir des bénéfices d’exploitation mais mettre plusieurs années à récupérer son investissement initial.
Pour mieux comprendre les différences, considérez les horizons de planification illustratifs suivants :
| Type d’investissement | Horizon de rendement illustratif |
|---|---|
| Petite entreprise établie | 1 à 4 ans pour un éventuel retour sur l’investissement, selon la trésorerie générée |
| Restaurant ou point de vente | 2 à 5 ans ou plus pour un éventuel retour sur l’investissement |
| Marque e-commerce en démarrage | 2 à 5 ans ou plus pour bâtir une activité durable et éventuellement récupérer l’investissement |
| Start-up technologique évolutive | 5 à 10 ans ou plus pour une éventuelle sortie du capital |
| Fonds de capital-risque | Souvent structuré autour d’une durée de vie de 10 ans, parfois prolongée |
Ce ne sont pas des calendriers garantis ni des moyennes sectorielles universelles. Ce sont des exemples qui montrent pourquoi la planification d’un investissement doit refléter le modèle d’entreprise particulier.
Un restaurant peut ne jamais récupérer son capital de départ. Une entreprise technologique peut devenir rentable vite. Une activité e-commerce peut dégager une trésorerie positive bien plus tôt que prévu.
Le principe est que le délai avant le chiffre d’affaires, avant la rentabilité, avant le retour sur l’investissement et avant la sortie de l’investisseur sont quatre mesures différentes.
Nous en parlons souvent comme si elles voulaient dire la même chose.
Ce n’est pas le cas.
Prenons une entreprise qui coûte 200 000 $ à créer et finit par générer 40 000 $ par an de trésorerie distribuable.
En ignorant les coûts de financement, les impôts, les variations du fonds de roulement et la valeur temps de l’argent, le simple retour sur investissement prendrait cinq ans une fois cette génération annuelle de trésorerie commencée.
Comparez maintenant avec une start-up qui ne distribue pas de trésorerie mais prend de la valeur sur sept ans et finit par être rachetée.
Les deux investissements pourraient générer des rendements par des mécanismes très différents.
Un investisseur compétent devrait comprendre quel mécanisme il finance avant d’engager du capital.
4. Pourquoi des investisseurs financent-ils des entreprises qui perdent de l’argent ?
C’est là qu’Anthropic devient un exemple intéressant.
Beaucoup de gens supposent qu’une entreprise qui déclare des pertes va forcément mal.
Mais une perte déclarée peut refléter plusieurs réalités différentes.
Elle peut indiquer que les coûts d’exploitation dépassent les revenus. Elle peut inclure des charges comptables sans effet de trésorerie. Elle peut résulter en partie de dépenses délibérées en recherche et en expansion. Ou elle peut refléter une entreprise dont l’économie est fondamentalement insoutenable.
Ces situations ne devraient pas être traitées de la même façon.
Dans le cas d’Anthropic, l’extraordinaire perte affichée est en grande partie une fonction de la comptabilité liée au financement. Le chiffre de 80,7 milliards de dollars ne doit pas être décrit comme six mois de trésorerie brûlée. Les dépenses réelles de calcul et d’infrastructure de l’entreprise, proches de 9 milliards de dollars sur le semestre, sont importantes, mais d’un ordre de grandeur plus petit que le chiffre à la une.
Les investisseurs doivent donc examiner l’activité d’exploitation séparément du titre comptable.
Et ils doivent lire le reste du dépôt. Les mêmes comptes rendus notent qu’environ un cinquième des revenus d’Anthropic venaient de deux clients. C’est un risque de concentration, et c’est exactement le genre de détail qu’un investisseur sérieux pèse contre un chiffre de croissance à la une. 16,3 milliards de dollars de revenus en six mois sont remarquables. 16,3 milliards de dollars de revenus dont un cinquième peut bouger sur une ou deux relations, c’est une autre proposition.
Pourquoi un investisseur peut-il rester intéressé ?
Parce qu’il peut croire que l’entreprise développe une technologie de valeur, capte la demande d’un marché en expansion rapide et construit des produits capables de générer des flux de trésorerie futurs importants.
Cette croyance, cependant, n’est pas la preuve que la valorisation est justifiée.
L’entreprise fait face à la pression concurrentielle, à des obligations d’infrastructure, à l’incertitude technologique et à la possibilité que la rentabilité future déçoive.
Voilà ce dont nous devrions tirer une leçon.
Les investisseurs de long terme n’ignorent pas simplement les pertes. Ils demandent si les dépenses d’aujourd’hui créent la valeur économique de demain.
Il y a une différence fondamentale entre une entreprise qui perd de l’argent parce qu’elle construit quelque chose à l’économie future attractive et une entreprise qui perd de l’argent parce qu’elle ne peut pas vendre son produit de façon rentable.
La première peut justifier un investissement supplémentaire sous les bonnes hypothèses.
La seconde peut devoir changer de modèle d’entreprise avant de recevoir un dollar de plus.
Et aucune quantité de storytelling ne peut remplacer cette analyse.
5. Le problème de notre obsession des ventes immédiates
Revenons à l’exemple du restaurant.
Supposons que quelqu’un investisse 250 000 $ pour ouvrir un nouveau concept de restauration.
Le lancement attire l’attention. Des influenceurs viennent. Les clients prennent des photos. Le restaurant est plein pendant ses premières semaines.
Tout le monde est enthousiaste.
Le propriétaire annonce fièrement 60 000 $ de ventes mensuelles.
Mais que nous dit réellement ce chiffre ?
Presque rien sur le rendement de l’investissement de départ.
Il faut connaître les coûts alimentaires, la masse salariale, le loyer, les charges, le marketing, l’entretien, les impôts, les commissions de livraison, le service de la dette et les dépenses de remplacement courantes.
Un restaurant peut générer un chiffre d’affaires impressionnant tout en produisant très peu de trésorerie pour ses propriétaires.
Il peut aussi générer une trésorerie d’exploitation mensuelle positive tout en restant loin de récupérer son investissement initial de 250 000 $.
Supposons maintenant que l’investisseur commence à recevoir 3 000 $ par mois de trésorerie réellement distribuable, après toutes les dépenses nécessaires et les besoins de réinvestissement.
À rythme constant, récupérer 250 000 $ prendrait environ 83 mois, soit près de sept ans, avant de tenir compte de la valeur temps de l’argent.
L’entreprise gagne de l’argent chaque mois.
Mais l’investisseur n’a pas forcément récupéré son investissement.
C’est pourquoi je trouve si trompeuse l’idée que la restauration offre automatiquement des rendements rapides.
Une entreprise ne devrait jamais être évaluée uniquement sur la rapidité de sa première transaction.
La bonne évaluation comprend les marges, la trésorerie, le fonds de roulement, le risque, l’avantage concurrentiel et la récupération du capital.
Et ces mêmes principes s’appliquent à l’e-commerce.
6. Le e-commerce a aussi un problème d’investissement
En travaillant dans l’e-commerce, je vois régulièrement la même mentalité.
Quelqu’un veut lancer une boutique en ligne.
Il paie un site, achète du stock, fait photographier les produits et alloue un petit budget publicitaire.
Puis les questions commencent.
« Pourquoi ne sommes-nous pas encore rentables ? »
« Nous faisons de la publicité depuis trois semaines. Où est le retour ? »
« Nous avons dépensé 2 000 $ en marketing. Pourquoi n’avons-nous pas récupéré toutes nos dépenses ? »
Ces questions sont compréhensibles. Personne ne veut gaspiller de l’argent.
Mais elles peuvent révéler une incompréhension importante de la façon dont une activité e-commerce grandit.
Une boutique e-commerce n’est pas simplement un site où des produits sont affichés.
C’est une activité commerciale qui demande des investissements dans plusieurs fonctions :
La technologie, le merchandising, le développement de marque, l’acquisition de clients, l’optimisation de la conversion, la logistique, le stock, le service client, l’analyse de données et la rétention.
Le site est l’infrastructure.
Ce n’est pas toute l’entreprise.
Et comme une entreprise physique, une activité e-commerce doit disposer de suffisamment de temps et de capital pour tester si son économie fonctionne.
Cela ne veut pas dire dépenser indéfiniment sans résultat.
Cela veut dire fixer une période d’investissement disciplinée et juger l’entreprise sur les bonnes étapes.
7. L’économie de la construction d’une marque e-commerce
Imaginez le lancement d’une marque de cosmétiques en ligne au Liban.
L’entreprise vend un produit à 40 $.
À titre d’illustration, supposons que son économie unitaire ressemble à ceci :
| Élément | Montant |
|---|---|
| Prix de vente | 40 $ |
| Coût du produit | moins 14 $ |
| Emballage et préparation des commandes | moins 4 $ |
| Paiement, retours et autres coûts variables | moins 2 $ |
| Contribution avant publicité | 20 $ |
| Coût d’acquisition client | moins 12 $ |
| Contribution de la première commande | 8 $ |
Sous ces hypothèses simplifiées, la première commande contribue à hauteur de 8 $ aux coûts fixes et au profit.
Si les coûts d’exploitation fixes sont de 4 000 $ par mois, l’entreprise aurait besoin de 500 commandes de ce type par mois pour couvrir ces coûts, en supposant que la même économie s’applique tout du long.
Et cela avant de récupérer les dépenses de démarrage.
On comprend alors soudain pourquoi une marque e-commerce peut générer des commandes dès le premier jour tout en demandant bien plus de temps pour atteindre une rentabilité durable. Si vous voulez tester ces chiffres avec votre propre produit, le calculateur de coûts e-commerce au Liban modélise la même structure avec vos chiffres.
Imaginez maintenant que ses coûts d’acquisition clients baissent à mesure que la notoriété grandit.
Les clients commencent à revenir. Les efforts de rétention par e-mail et WhatsApp deviennent plus efficaces. Le référencement naturel commence à produire un trafic qualifié. Les lots de produits augmentent la valeur des commandes.
Si ces améliorations sont réelles et mesurables, l’économie peut s’améliorer.
L’entreprise ne repose plus exclusivement sur l’achat de chaque nouveau client par la publicité payante.
Elle a commencé à construire un actif commercial.
Mais il ne faut jamais supposer les achats répétés. Un produit que les clients n’achètent qu’une fois, ou une marque à la rétention faible, peut ne jamais atteindre l’amélioration décrite ci-dessus.
C’est exactement pourquoi les investisseurs doivent comprendre le coût d’acquisition client, la marge de contribution, le comportement de réachat, la rotation des stocks et les besoins de trésorerie.
Une bonne activité e-commerce n’est pas celle qui génère le plus de commandes. C’est celle qui peut transformer ces commandes en valeur économique durable.
8. Les 24 premiers mois : à quoi un investisseur e-commerce doit-il s’attendre ?
J’encouragerais les investisseurs à regarder les débuts d’une marque e-commerce par étapes plutôt que d’exiger de la rentabilité dès sa première campagne publicitaire.
Mois 1 à 3 : valider l’opportunité
À ce stade, l’objectif est d’établir si les clients veulent le produit et si l’entreprise peut honorer les commandes de façon fiable.
L’entreprise doit examiner la demande de produit, la sensibilité au prix, les taux de conversion, la performance publicitaire, les retours clients et le taux de livraison réussie.
L’investisseur ne devrait pas s’attendre automatiquement à un profit.
Mais il devrait s’attendre à des preuves.
Si les clients rejettent systématiquement le produit, l’entreprise doit agir plutôt que d’augmenter aveuglément les dépenses de marketing.
Mois 4 à 6 : comprendre l’économie
Nous devrions maintenant disposer de meilleures informations sur les coûts d’acquisition clients, les marges de contribution, les retours, les réachats et les dépenses d’exploitation.
La question clé devient celle de savoir si l’entreprise a une voie réaliste vers une performance durable.
Si les coûts d’acquisition dépassent la contribution que les clients sont susceptibles de générer, nous avons un problème.
Dépenser davantage ne le résout pas forcément.
Mois 7 à 12 : construire la répétabilité
Si les premiers résultats sont prometteurs, l’entreprise peut améliorer ses canaux d’acquisition, développer des systèmes de rétention, renforcer sa logistique et augmenter ses taux de conversion.
Elle peut commencer à approcher l’équilibre d’exploitation ou une trésorerie positive, selon la catégorie de produit et la structure des coûts fixes.
Mais l’objectif doit rester une croissance disciplinée et rentable plutôt que du volume de ventes à tout prix.
Mois 13 à 24 : décider de passer ou non à l’échelle
À ce stade, l’investisseur devrait pouvoir évaluer l’entreprise à partir de données plus significatives.
- L’entreprise a-t-elle des marges saines ?
- Peut-elle acquérir des clients de façon prévisible ?
- Les clients reviennent-ils ?
- Le stock tourne-t-il efficacement ?
- Peut-elle s’étendre sans créer de crise de fonds de roulement ?
Si les réponses sont positives, un financement supplémentaire peut avoir du sens.
Si elles sont négatives, la bonne décision peut être de restructurer, de rester petit ou d’arrêter d’investir.
Ce sont des points de contrôle de gestion proposés, pas des promesses que chaque marque doive suivre le même calendrier.
Un capital patient n’est pas un capital illimité.
Cela veut dire laisser à une entreprise assez de temps pour prouver un modèle crédible tout en maintenant la responsabilité financière.
9. L’avantage caché de l’e-commerce : passer à l’échelle au-delà d’un seul lieu
L’une des raisons pour lesquelles je pense que l’e-commerce mérite une attention d’investissement plus sérieuse au Liban est son potentiel d’atteindre des clients au-delà d’un seul lieu physique.
Un commerce traditionnel dépend souvent fortement de sa géographie immédiate.
Une marque e-commerce peut potentiellement servir des clients dans plusieurs villes et pays grâce à la distribution numérique, à condition de résoudre les défis pratiques des paiements, de la logistique, des douanes, de la réglementation et du service client.
Pour un petit marché comme le Liban, cette possibilité compte.
Un entrepreneur n’a pas forcément à dépendre entièrement de la demande des consommateurs libanais.
Une marque bien positionnée pourrait explorer les marchés du Golfe, servir les communautés de la diaspora ou s’étendre vers des marchés internationaux adaptés. J’ai développé cet argument dans pourquoi le marketing ne peut pas fabriquer du pouvoir d’achat : vendre au-delà des frontières est la façon dont un fondateur choisit de quelle économie il dépend.
Bien sûr, l’expansion internationale n’est pas aussi simple qu’activer des publicités dans un autre pays.
L’expédition transfrontalière, la conformité des produits, les impôts, les moyens de paiement, les coûts de livraison et la concurrence locale peuvent rendre l’expansion difficile.
Mais l’architecture de l’entreprise offre une autre sorte d’opportunité.
Un restaurant physique peut exiger un nouveau bail, une nouvelle cuisine, une nouvelle équipe et une nouvelle structure d’exploitation pour ouvrir une autre succursale.
Une activité e-commerce établie peut parfois s’étendre vers un autre marché en s’appuyant sur une partie de sa technologie et de son infrastructure de marque existantes, même si un investissement supplémentaire et une adaptation locale restent nécessaires.
C’est une différence importante de potentiel d’évolutivité.
Et cela change la façon dont les investisseurs devraient penser la valeur.
Une entreprise qui sert un petit groupe de clients locaux peut finir par devenir une marque avec une demande dans plusieurs marchés.
Sa valeur ne vient pas seulement des bénéfices actuels, mais aussi de la défendabilité et de la capacité future à générer de la trésorerie de l’entreprise qu’elle a bâtie.
10. Ce que Shopify nous apprend sur la construction d’un écosystème e-commerce
Prenons Shopify.
Dans ses résultats de l’année 2025, Shopify a déclaré environ 11,6 milliards de dollars de revenus, en hausse d’environ 30 % sur 2024, et annoncé un rachat d’actions de 2 milliards de dollars.
Son activité repose sur deux grandes catégories de revenus : les solutions d’abonnement et les solutions pour marchands.
Cette distinction est importante.
Shopify ne vend pas seulement des abonnements à des sites web.
Sa plateforme participe aussi à l’activité commerciale des marchands par des services comme les paiements, les transactions et d’autres outils pour marchands.
À mesure que son écosystème de marchands se développe, l’entreprise peut générer des revenus par plusieurs services plutôt que de dépendre d’un seul abonnement.
C’est un exemple de ce qui se passe quand une entreprise pense au-delà de son produit initial.
Elle construit une infrastructure qui soutient un écosystème commercial plus vaste.
Pour les entrepreneurs au Liban et dans le Golfe, la leçon n’est pas que chaque start-up peut devenir Shopify.
La plupart ne le feront pas.
La leçon est qu’un investisseur doit comprendre la différence entre financer un simple canal de vente et financer un modèle d’entreprise offrant des possibilités de création de valeur répétable et évolutive.
Une opportunité e-commerce régionale pourrait être une marque grand public, une plateforme de distribution spécialisée, une solution logistique, un logiciel pour marchands ou un produit technologique qui améliore le fonctionnement des entreprises en ligne.
Ce sont des catégories différentes, avec des caractéristiques de risque et de rendement différentes.
Mais toutes méritent d’être évaluées sur leur économie réelle plutôt que d’être écartées parce qu’elles ne versent pas de dividendes immédiats.
11. Pourquoi le modèle de financement compte autant que l’idée d’entreprise
Un autre sujet qui mérite plus d’attention, à mon avis, est la façon dont les entreprises sont financées.
Tous les entrepreneurs ne devraient pas lever du capital-risque.
Tous les investisseurs ne devraient pas acheter du capital de start-up.
Et toutes les bonnes entreprises n’ont pas besoin de grandir de façon agressive.
Parfois, une petite entreprise rentable, financée par l’épargne du fondateur ou une dette modeste, est plus appropriée qu’une start-up soutenue par du capital-risque.
Mais nous devons comprendre les options.
Le financement en capital donne aux investisseurs une part de propriété en échange de capital. Les rendements dépendent en général des dividendes, de la vente de parts ou d’une sortie.
Le financement par la dette apporte un capital que l’entreprise doit rembourser selon des conditions convenues, intérêts compris en général, que l’entreprise réussisse ou non.
Le financement basé sur le chiffre d’affaires peut lier les remboursements à un pourcentage du chiffre d’affaires, selon le contrat. Cela peut convenir à certaines entreprises aux ventes relativement prévisibles, mais les remboursements peuvent quand même peser sur la trésorerie.
L’investissement stratégique peut combiner l’argent et des avantages commerciaux comme l’accès à la distribution, l’expertise, des relations d’approvisionnement ou l’entrée sur un marché.
Pour certaines activités e-commerce, le crédit fournisseur ou le financement du stock peut aussi être utile, car l’achat de stock est un moteur majeur des besoins de trésorerie.
Chaque modèle de financement comporte des risques différents.
Un entrepreneur ne devrait pas promettre des rendements mensuels fixes sur du capital ordinaire simplement pour rendre un investissement plus séduisant.
De même, les investisseurs ne devraient pas exiger un potentiel de hausse digne du capital-risque tout en refusant d’en accepter le risque.
La structure du capital doit correspondre au modèle d’entreprise.
Une entreprise qui développe un logiciel innovant peut avoir besoin d’un capital patient.
Un distributeur en ligne établi, à la demande stable, sera peut-être mieux servi par une facilité de crédit sur stock.
Une marque en vente directe au consommateur en démarrage peut d’abord utiliser des fonds du fondateur et un financement par étapes jusqu’à avoir prouvé son économie.
Le financement devrait être une décision stratégique, pas simplement la recherche de quelqu’un prêt à fournir de l’argent.
12. Ce que je changerais dans la façon d’investir au Liban et dans le Golfe
Je ne crois pas que la réponse soit d’arrêter d’investir dans les entreprises physiques.
Je ne crois pas non plus qu’il faille encourager chacun à financer des start-up d’IA parce que le secteur attire l’attention en ce moment.
Il y a beaucoup d’entreprises technologiques qui échouent, et certaines entreprises aux valorisations impressionnantes finissent par décevoir leurs investisseurs.
Il faut aussi reconnaître que le Liban et les pays du Golfe ont des conditions financières, des écosystèmes d’investisseurs, des réglementations et un accès au capital différents. La région ne peut pas être traitée comme un marché uniforme.
Ma critique vise un état d’esprit plus étroit : juger les possibilités d’investissement surtout sur leur familiarité et sur la vitesse à laquelle elles semblent générer de la trésorerie.
J’aimerais voir les investisseurs plus à l’aise pour poser de meilleures questions.
Au lieu d’exiger du profit en trois mois, demandez ce que l’entreprise doit prouver pendant ces trois mois.
Au lieu de demander des rendements garantis, demandez comment le risque de perte est maîtrisé.
Au lieu de supposer qu’une entreprise physique est plus sûre, comparez les flux de trésorerie, les pressions concurrentielles et les besoins en capital.
Au lieu de traiter chaque perte initiale comme un échec, distinguez le réinvestissement stratégique d’un modèle d’entreprise cassé.
Et au lieu de placer tout le capital disponible dans une seule opportunité familière, envisagez qu’un portefeuille correctement diversifié puisse comporter une allocation limitée à des entreprises plus risquées et de plus long terme.
Ce dernier point est particulièrement important.
Les investissements en phase de démarrage peuvent être illiquides, très spéculatifs et exposés à la perte totale. Ils ne conviennent pas à l’argent dont un ménage peut avoir besoin pour ses dépenses courantes ou ses urgences.
Investir avec patience ne devrait jamais vouloir dire investir avec négligence.
Cela devrait vouloir dire comprendre les risques, l’horizon de temps, le modèle financier et les sources possibles de rendements futurs.
13. Ce que les entrepreneurs doivent faire autrement
Les investisseurs ne sont pas seuls responsables de l’amélioration de la culture d’investissement de la région.
Les entrepreneurs doivent aussi présenter leurs entreprises de façon plus professionnelle.
Un fondateur ne peut pas simplement entrer dans une réunion, décrire un avenir enthousiasmant et s’attendre à ce que quelqu’un finance cinq ans de pertes.
Ce n’est pas une proposition d’investissement sérieuse.
Si je présentais une entreprise e-commerce à des investisseurs, je voudrais expliquer sur quel marché nous entrons, pourquoi le produit est compétitif et de combien de capital nous avons besoin.
Je montrerais un modèle financier comprenant des coûts d’acquisition réalistes, des marges brutes, des coûts d’exploitation, des besoins en stock, la consommation de trésorerie et des hypothèses de fonds de roulement.
J’expliquerais aussi quelles étapes l’investissement devrait financer et ce qui se passe si ces étapes ne sont pas atteintes.
Surtout, je distinguerais mon ambition de mes preuves.
Une prévision n’est pas un fait.
Un client potentiel n’est pas un client payant.
Un grand marché n’est pas la preuve d’une demande pour mon produit en particulier.
Et un rendement élevé projeté dans un tableur n’est pas un résultat garanti pour l’investisseur.
Si les entrepreneurs veulent des investisseurs plus sophistiqués, ils doivent devenir plus sophistiqués dans la manière de gérer et d’expliquer leurs entreprises.
La confiance se gagne par la transparence et l’exécution.
14. L’entreprise que nous pourrions bâtir à la place
Imaginez ce qui pourrait se passer si davantage de capital au Liban et dans le Golfe était alloué à des entreprises numériques bien étudiées.
Une marque grand public régionale pourrait développer sa propre gamme de produits et fidéliser des clients dans plusieurs pays.
Une entreprise de logiciels pourrait aider les marchands à automatiser leurs opérations, gérer leur stock ou améliorer l’expérience client.
Une entreprise de logistique e-commerce pourrait résoudre des problèmes récurrents d’expédition dans des marchés mal servis.
Une place de marché spécialisée pourrait relier plus efficacement des entreprises à des fournisseurs ou à des clients.
Aucune de ces idées n’est automatiquement finançable.
Elles demandent de la validation, des équipes capables, une économie saine et la capacité de concurrencer.
Mais elles représentent des occasions de bâtir des actifs à valeur économique qui peuvent dépasser un seul lieu physique.
C’est le type de conversation d’investissement que je voudrais voir plus souvent.
Pas simplement : « En combien de temps puis-je récupérer mon argent ? »
Mais : « Que construisons-nous réellement, pourquoi cela devrait-il prendre de la valeur, combien cela coûtera-t-il et quelles preuves montreront que nous allons dans la bonne direction ? »
La seconde conversation est plus difficile.
Elle demande de la culture financière, des études de marché et la volonté d’opérer dans l’incertitude.
Mais c’est aussi une conversation qui vaut la peine d’être menée si nous voulons vraiment bâtir des entreprises plus innovantes.
Conclusion : il nous faut des investisseurs qui comprennent la différence entre dépenser et bâtir
Les informations financières d’Anthropic ne prouvent pas que les pertes créent de la valeur.
En fait, ses coûts extraordinaires, sa concentration de clients et ses risques financiers devraient rappeler à chaque investisseur les dangers de trop payer des attentes futures.
Mais son histoire illustre quelque chose qui vaut la peine d’être discuté.
Certains investisseurs sont prêts à fournir d’énormes montants de capital à des entreprises dont le potentiel financier peut mettre des années à se matérialiser.
Ils n’attendent pas forcément un paiement mensuel.
Ils font un pari calculé et risqué sur une valeur future.
Au Liban et dans le Golfe, j’aimerais voir plus de conversations sur cette distinction.
Parce qu’il n’y a rien de mal à investir dans un restaurant.
Il n’y a rien de mal à vouloir un revenu régulier en trésorerie.
Et il n’y a absolument rien de mal à refuser un investissement trop risqué.
Le problème commence quand la génération immédiate de trésorerie devient notre seule définition d’un bon investissement.
Une économie prospère a besoin de différents types de capital : certains financent des entreprises stables, d’autres soutiennent l’expansion, d’autres encore sont prêts à soutenir une innovation soigneusement choisie.
Pour les entrepreneurs e-commerce en particulier, cela veut dire bâtir des entreprises avec une discipline financière tout en communiquant honnêtement sur le temps nécessaire pour les développer.
Pour les investisseurs, cela veut dire reconnaître qu’une marque forte, une plateforme évolutive, une base de clients fidèles et une technologie de valeur peuvent prendre du temps à construire.
Une entreprise qui ne distribue pas de bénéfices tout de suite n’est pas automatiquement un mauvais investissement.
Et une entreprise qui génère des ventes tout de suite n’est pas automatiquement un bon investissement.
La question à nous poser n’est peut-être pas à quelle vitesse un investissement rendra notre argent, mais si l’entreprise que nous finançons est capable de créer une valeur durable.
C’est, à mes yeux, une mentalité d’investissement bien plus intéressante.
Les questions que l’on se pose
Anthropic a-t-elle vraiment perdu 80,7 milliards de dollars en six mois ?
Elle a déclaré dans un projet de prospectus une perte nette de 80,7 milliards de dollars pour le premier semestre 2026, pour 16,3 milliards de dollars de revenus. Les comptes rendus du dépôt en attribuent environ 72 milliards à la réévaluation sans effet de trésorerie d’obligations convertibles et d’autres instruments de financement, et non à de l’argent dépensé pour faire tourner l’activité. Les dépenses réelles de calcul et d’infrastructure se sont approchées de 9 milliards de dollars sur le semestre.
Combien de temps avant qu’un investisseur gagne réellement de l’argent avec une entreprise ?
Cela dépend entièrement du modèle. Une petite entreprise établie peut rendre le capital en un à quatre ans. Un restaurant ou un point de vente prend généralement deux à cinq ans, voire plus. Une entreprise technologique à fort potentiel de croissance est souvent une histoire de capital sur cinq à dix ans. Le délai avant le chiffre d’affaires, avant la rentabilité, avant le retour sur l’investissement et avant la sortie sont quatre mesures différentes, et on les confond couramment.
Pourquoi des investisseurs financent-ils des entreprises qui perdent de l’argent ?
Parce qu’une perte peut vouloir dire plusieurs choses. Cela peut être de la comptabilité sans effet de trésorerie, un réinvestissement délibéré dans la recherche et l’expansion, ou une économie unitaire réellement cassée. La question qui compte est de savoir si les dépenses d’aujourd’hui créent la valeur économique de demain, ce qui est une autre question que celle de savoir si l’entreprise est rentable aujourd’hui.
Combien de temps une marque e-commerce doit-elle mettre pour devenir rentable ?
Jugez par étapes plutôt que d’exiger du profit dès la première campagne. Les mois un à trois valident la demande. Les mois quatre à six établissent le vrai coût d’acquisition et la marge de contribution. Les mois sept à douze construisent la répétabilité et peuvent approcher l’équilibre d’exploitation. Les mois treize à vingt-quatre sont le moment où passer à l’échelle est une décision défendable. Un capital patient n’est pas un capital illimité.
Un restaurant est-il un investissement plus sûr qu’une activité en ligne ?
Pas automatiquement. Un restaurant peut produire un bon chiffre d’affaires mensuel et rendre très peu de trésorerie à son propriétaire, et récupérer l’investissement de départ peut prendre des années. Le familier n’est pas la même chose que l’attrait financier. Les deux doivent être jugés sur les marges, la trésorerie, le fonds de roulement, la position concurrentielle et la récupération du capital.
Sources
- Anthropic revenue hits $16.3 billion as preliminary S-1 outlines IPO risks, d’après le Wall Street Journal, 20 octobre 2026.
- Anthropic posts $80.7 billion first-half loss, largely from accounting charges, pour la perte nette, le chiffre d’affaires et la concentration de clients.
- Anthropic loss: $80 billion, but mostly on paper, pour la répartition entre la réévaluation sans effet de trésorerie et les dépenses d’infrastructure réelles.
- VKTR, Anthropic’s S-1 shows $16.3B in revenue and a compute squeeze, relu le 24 octobre 2026, qui confirme quatre des chiffres utilisés ici : la perte nette de 80,7 milliards de dollars du premier semestre 2026, les 16,3 milliards de dollars de revenus du premier semestre, les quelque 72 milliards de dollars de cette perte attribués à des charges comptables sur des obligations convertibles et d’autres instruments de financement, et environ un cinquième des revenus du premier semestre venant de deux clients. Il situe les dépenses de calcul et d’infrastructure du premier semestre 2026 à près de 9 milliards de dollars, contre 2,3 milliards de dollars au premier semestre 2025.
- Android Headlines, Anthropic’s $80 billion first-half loss, pour la même comparaison des dépenses de calcul, près de 9 milliards de dollars au premier semestre 2026 contre 2,3 milliards de dollars au premier semestre 2025.
- Shopify full-year 2025 results, publiés le 11 février 2026 : environ 11,6 milliards de dollars de revenus, en hausse d’environ 30 %.
- Retail Insight Network, Shopify posts 30% revenue growth and launches $2bn buyback, lu le 24 octobre 2026, qui situe le chiffre d’affaires de l’année 2025 à 11,55 milliards de dollars, la croissance à 30 % et le programme de rachat d’actions approuvé à 2 milliards de dollars au plus. L’article arrondit ce chiffre d’affaires à environ 11,6 milliards de dollars.
Sources revérifiées le 24 octobre 2026. Un chiffre du texte n’est confirmé par aucune source que nous avons pu ouvrir : l’affirmation selon laquelle Anthropic a dépensé 7,3 milliards de dollars en calcul et en infrastructure sur toute l’année 2025. Les comptes rendus que nous avons pu lire donnent 2,3 milliards de dollars pour le premier semestre 2025 et près de 9 milliards de dollars pour le premier semestre 2026, et ne disent rien du total de l’année 2025 : considérez donc les 7,3 milliards de dollars comme non confirmés. Tous ces chiffres viennent de comptes rendus d’un projet de prospectus, pas de comptes audités, et un projet de prospectus peut être révisé avant le dépôt. Les scénarios financiers, les calendriers et l’économie unitaire des cosmétiques à 40 $ dans cet article sont illustratifs, bâtis sur les hypothèses indiquées plutôt que mesurés dans une vraie entreprise, et ne sont pas des prévisions d’investissement. Byblos Horizon n’est pas un conseiller en investissement agréé et rien ici ne constitue un conseil en investissement. Les opinions sur la culture d’investissement régionale reflètent les observations de l’auteur et non une enquête représentative auprès d’investisseurs.