 Byblos Horizon
Analyses du marché MENA
The Shelf Is the Billboard: Why FMCG Brands Keep Marketing the Wrong Thing
Mohamad Haidar
Fondateur de Byblos Horizon
Publié le 28 août 2026 · 9 min de lecture · Mis à jour le 24 octobre 2026
Avant d’acheter un autre panneau, les marques de grande consommation devraient se poser une question plus inconfortable : si le logo disparaissait, quelqu’un reconnaîtrait-il le produit ?
Il existe un schéma bien connu dans le marketing des produits de grande consommation.
Une entreprise lance une bouteille, un pot, une boîte ou un sachet qui ressemble presque à tout ce qui occupe déjà la catégorie. Elle reprend la même forme, la même structure d’étiquette et souvent le même langage visuel que cinq ou dix concurrents. Puis, au lieu de corriger la capacité du produit à se démarquer, elle achète un panneau et agrandit l’emballage ordinaire.
Le résultat est de la visibilité sans distinction.
Les gens voient peut-être la publicité. Ils se souviennent peut-être même de la catégorie. Mais en entrant au supermarché, ils font toujours face à un mur de produits qui paraissent interchangeables. La campagne a créé de la notoriété sans donner à l’acheteur une raison claire, ni même un repère visuel fiable, de choisir cette marque-là.
Ce n’est pas un argument contre la publicité extérieure. Les panneaux peuvent bâtir la familiarité, signaler l’échelle et soutenir un produit déjà distinctif et largement disponible. Le problème est celui de l’ordre. Trop de marques achètent de la portée avant d’avoir bâti la reconnaissance, la distribution ou la conversion en rayon.
Pour un produit de grande consommation, le rayon n’est pas seulement l’endroit où le marketing s’arrête. C’est l’endroit où il est jugé.
Huit fabricants, un problème récurrent
J’ai visité ou traité avec près de huit fabricants au Liban, en Türkiye et en Espagne en explorant différentes possibilités de produits. Les usines n’étaient pas identiques. Leur taille, leurs capacités et leurs marchés différaient. Mais un schéma revenait : les fabricants proposaient souvent des emballages standard remarquablement semblables.
La même bouteille pouvait être présentée à plusieurs entreprises. La formule, l’étiquette et le logo pouvaient changer, mais la silhouette restait familière. Du point de vue de la fabrication, cela se comprend. Des moules existants réduisent le temps de développement, les quantités minimales de commande et les dépenses d’investissement. Les composants standard sont plus faciles à trouver et à remplacer.
Du point de vue de la marque, pourtant, la commodité peut devenir du camouflage.
Si une marque choisit la même bouteille que le reste de la catégorie, applique une étiquette prévisible puis produit un visuel généré par IA de cette bouteille, elle n’a pas créé une nouvelle idée de campagne. Elle a reproduit la même faiblesse dans un format plus soigné.
Le test décisif est simple :
Retirez le logo de l’emballage. Un acheteur pourrait-il encore identifier la marque à sa forme, à son système de couleurs, à sa structure ou à d’autres éléments distinctifs ?
Si la réponse est non, l’entreprise n’a pas encore un problème de panneau. Elle a un problème de reconnaissance du produit.
La recherche sur l’attention visuelle appuie ce principe. Bialkova, Grunert et van Trijp, dans Food Quality and Preference en 2020, ont constaté que la marque et la saveur du produit étaient les principaux critères d’attention et de choix devant un vrai rayon de supermarché. Gidlöf et ses collègues, dans Appetite en 2017, ont constaté que l’attention visuelle était de loin le meilleur prédicteur de ce que les acheteurs achetaient réellement, et qu’elle dépendait de l’interaction entre la saillance visuelle d’un emballage et les préférences de l’acheteur. L’emballage n’est pas un habillage neutre. Il fait partie de l’environnement de décision.
Le marché est vaste, mais il devient plus difficile à gagner
La possibilité est considérable au MENA. Dans son Middle East Consumer Products Report 2025, Bain & Company indique que le marché des biens de consommation courante de la région a crû jusqu’à 463 milliards de dollars (dollars américains, USD) sur la période de 2020 à 2024, qu’il totalise en 2024 plus de 450 milliards de dollars de ventes de produits de grande consommation, et qu’il pourrait atteindre jusqu’à 650 milliards de dollars d’ici 2030, soit environ 5 % par an. L’alimentation et les boissons en représentent environ 200 milliards de dollars. Mais un marché en croissance ne rend pas chaque produit compétitif. La logistique, la main-d’œuvre, les matières premières et la complexité réglementaire continuent de peser sur les marges.
En même temps, le comportement des consommateurs se fragmente.
Certains acheteurs cherchent le prix le plus bas acceptable. D’autres acceptent de payer plus pour la qualité, la commodité, la santé, l’identité ou une proposition premium claire. L’endroit dangereux pour une marque est le milieu : pas assez bon marché pour gagner sur la valeur, pas assez différent pour s’imposer dans les préférences et pas assez mémorable pour survivre à la comparaison.
C’est particulièrement vrai au Liban. Les consommateurs sont devenus exceptionnellement habiles à comparer le prix, la quantité et la qualité perçue. Le marché est saturé de marques importées, de noms locaux établis, d’alternatives de type marque de distributeur et de produits créés chez des fabricants régionaux ou internationaux semblables. Un emballage générique avec un logo respectable ne suffit plus. C’est la même dynamique que nous décrivions dans pourquoi les consommateurs libanais achètent ce que leurs parents achetaient.
Quand le pouvoir d’achat est sous pression, la marque ne devient pas sans importance. Elle devient moins indulgente. Chaque élément visible doit dire ce qu’est le produit, à qui il s’adresse et pourquoi il mérite son prix.
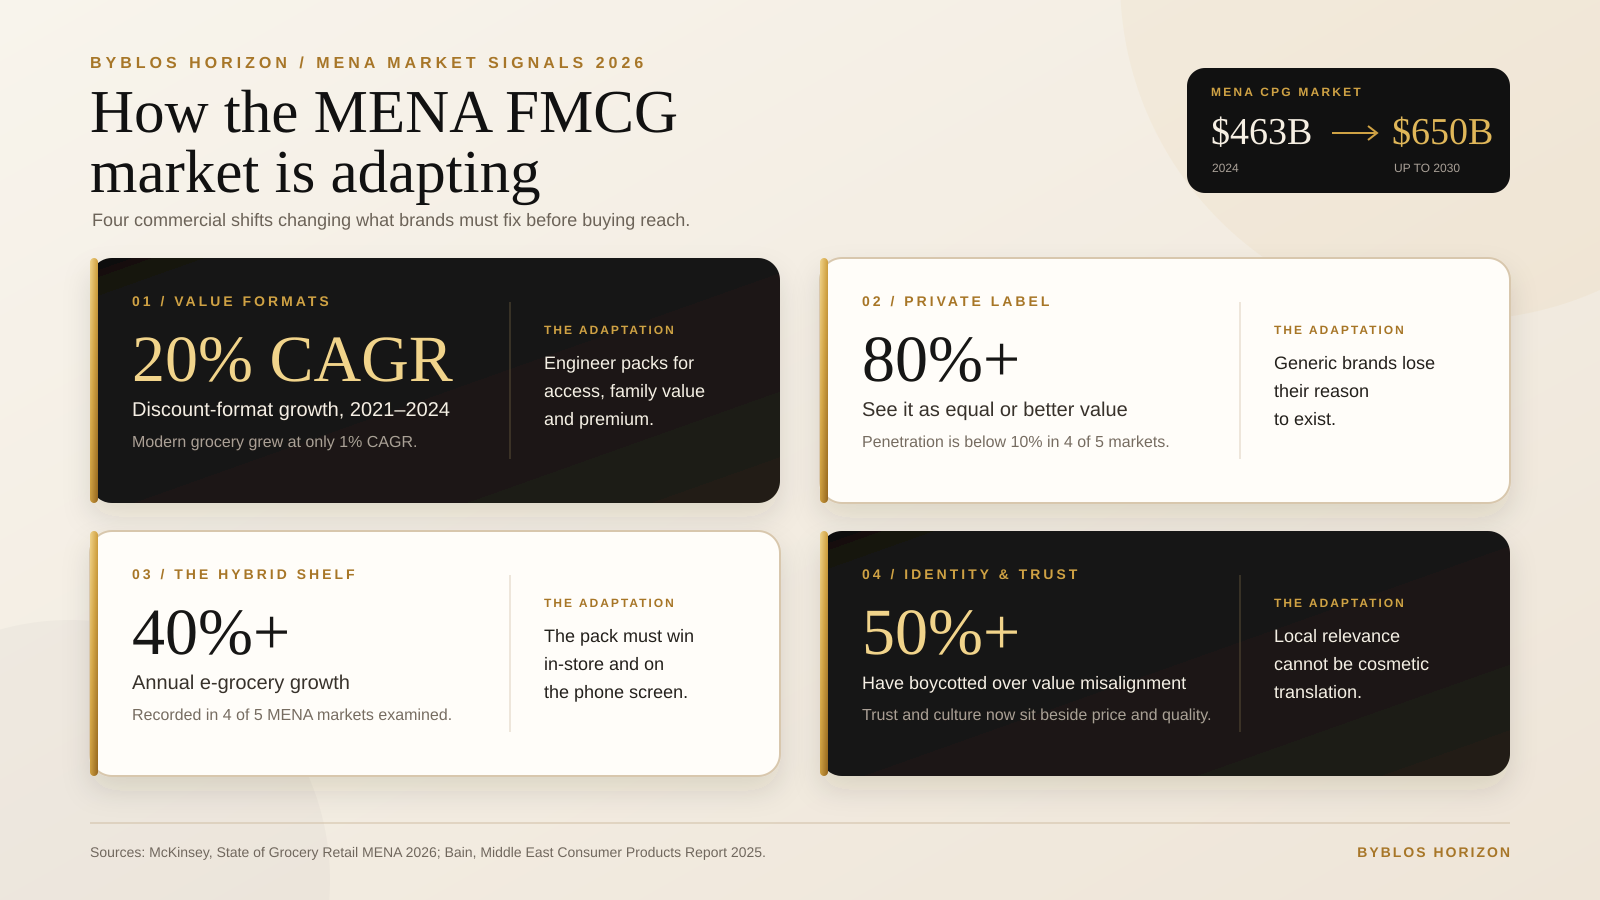
Comment le marché de détail MENA s’adapte
L’ancien modèle était relativement simple : fabriquer un produit, obtenir une distribution, négocier une place en rayon, acheter de la notoriété à large portée et recommencer. Ce modèle est bousculé de plusieurs côtés.
1. La valeur devient plus sophistiquée
La valeur ne veut plus dire seulement « le produit le moins cher ». Elle peut vouloir dire un petit format accessible, un grand format familial avec un meilleur prix à l’unité, un produit plus sain qui reste abordable, ou un article premium dont la différence se comprend tout de suite.
Les recherches de McKinsey, State of Grocery Retail MENA 2026, menées en Égypte, en Arabie saoudite, au Maroc, au Qatar et aux Émirats arabes unis, montrent que les formats discount ont crû d’environ 20 % par an en taux composé entre 2021 et 2024, tandis que l’ensemble de l’épicerie moderne de ces marchés a crû d’environ 1 %. Le prix était aussi le premier facteur d’insatisfaction des acheteurs, avec seulement environ un tiers d’entre eux satisfaits des prix qu’ils paient.
Les marques ont donc besoin d’une architecture de gamme, pas d’un seul emballage pour tout le monde. Une entreprise peut avoir besoin d’un format d’entrée, d’un produit central, d’un format familial et d’une variante clairement premium. Reprendre le même design en changeant seulement le poids ne suffit pas toujours : chaque format a un rôle différent en rayon.
2. Les marques de distributeur deviennent des concurrents crédibles
Dans la même enquête de McKinsey, plus de 80 % des répondants jugeaient les produits de marque de distributeur égaux ou supérieurs aux marques et de meilleur rapport qualité-prix. Pourtant, la pénétration des marques de distributeur est restée sous 10 % dans quatre des cinq marchés étudiés.
Cet écart est une possibilité pour les distributeurs, et un avertissement pour les fabricants.
Si un produit paraît générique, ne communique aucun avantage propre et se bat surtout sur le prix, les acheteurs ont peu de raisons de ne pas choisir la marque du distributeur. Une marque nationale ou régionale doit gagner sa prime grâce à des éléments distinctifs, une qualité fiable, l’innovation, la confiance ou la pertinence culturelle.
Le logo seul ne peut pas porter ce poids.
3. Le rayon devient omnicanal
Le « rayon » n’est plus seulement un meuble métallique dans un supermarché.
C’est aussi une page de catégorie sur une application d’épicerie, un résultat sponsorisé dans le moteur de recherche d’un distributeur, une vignette produit sur une plateforme de commerce express, une promotion dans une application de fidélité et un message de reciblage alimenté par des données d’achat propres.
L’épicerie en ligne a crû de plus de 40 % par an entre 2019 et 2024 dans quatre des cinq marchés MENA examinés par McKinsey. L’épicerie physique reste dominante, mais les acheteurs sont de plus en plus hybrides. L’emballage doit donc fonctionner deux fois : à plusieurs mètres en magasin et en vignette sur un téléphone.
Le retail media se développe en parallèle. Le groupe de travail retail media d’IAB MENA a publié des ressources régionales, dont un guide Getting Started With Retail Media qui couvre le rôle du retail media dans le parcours omnicanal, un guide pour monter un réseau de retail media et une carte des acteurs régionaux. McKinsey décrit le retail media au MENA comme encore naissant mais en train de prendre de l’élan.
L’infrastructure n’est plus théorique. Majid Al Futtaim a lancé Precision Media, une activité de retail media qui vend de la publicité en magasin, hors site et e-commerce sur son parc Carrefour et épicerie, avec une audience qu’il décrit par les 20,5 millions de membres de ses programmes de fidélité SHARE et MyClub. Le fait marquant n’est pas simplement un autre format publicitaire : c’est la possibilité de relier l’exposition plus étroitement au comportement d’achat réel.
4. L’identité et la confiance influencent le choix des produits
Les consommateurs MENA ne réagissent pas seulement au prix et à la commodité. Bain indique que plus de la moitié ont boycotté des marques pour une différence de valeurs, soit environ trois fois le taux déclaré par les consommateurs américains ou européens dans son étude.
Cela veut dire qu’une création mondiale ne peut pas simplement être traduite et diffusée. Les marques doivent comprendre comment les habitudes familiales, l’identité locale, les repères culturels, les attentes de santé et la confiance fonctionnent dans chaque marché.
Le Liban en donne un exemple particulièrement fort. Beaucoup de choix au supermarché sont hérités : les consommateurs achètent ce que leurs parents achetaient, font confiance aux produits restés présents à travers l’instabilité et lisent la familiarité comme un risque réduit. Un nouveau produit ne peut pas vaincre ce comportement par la seule portée. Il a besoin d’essai, de disponibilité, de crédibilité et de répétition au point d’achat.
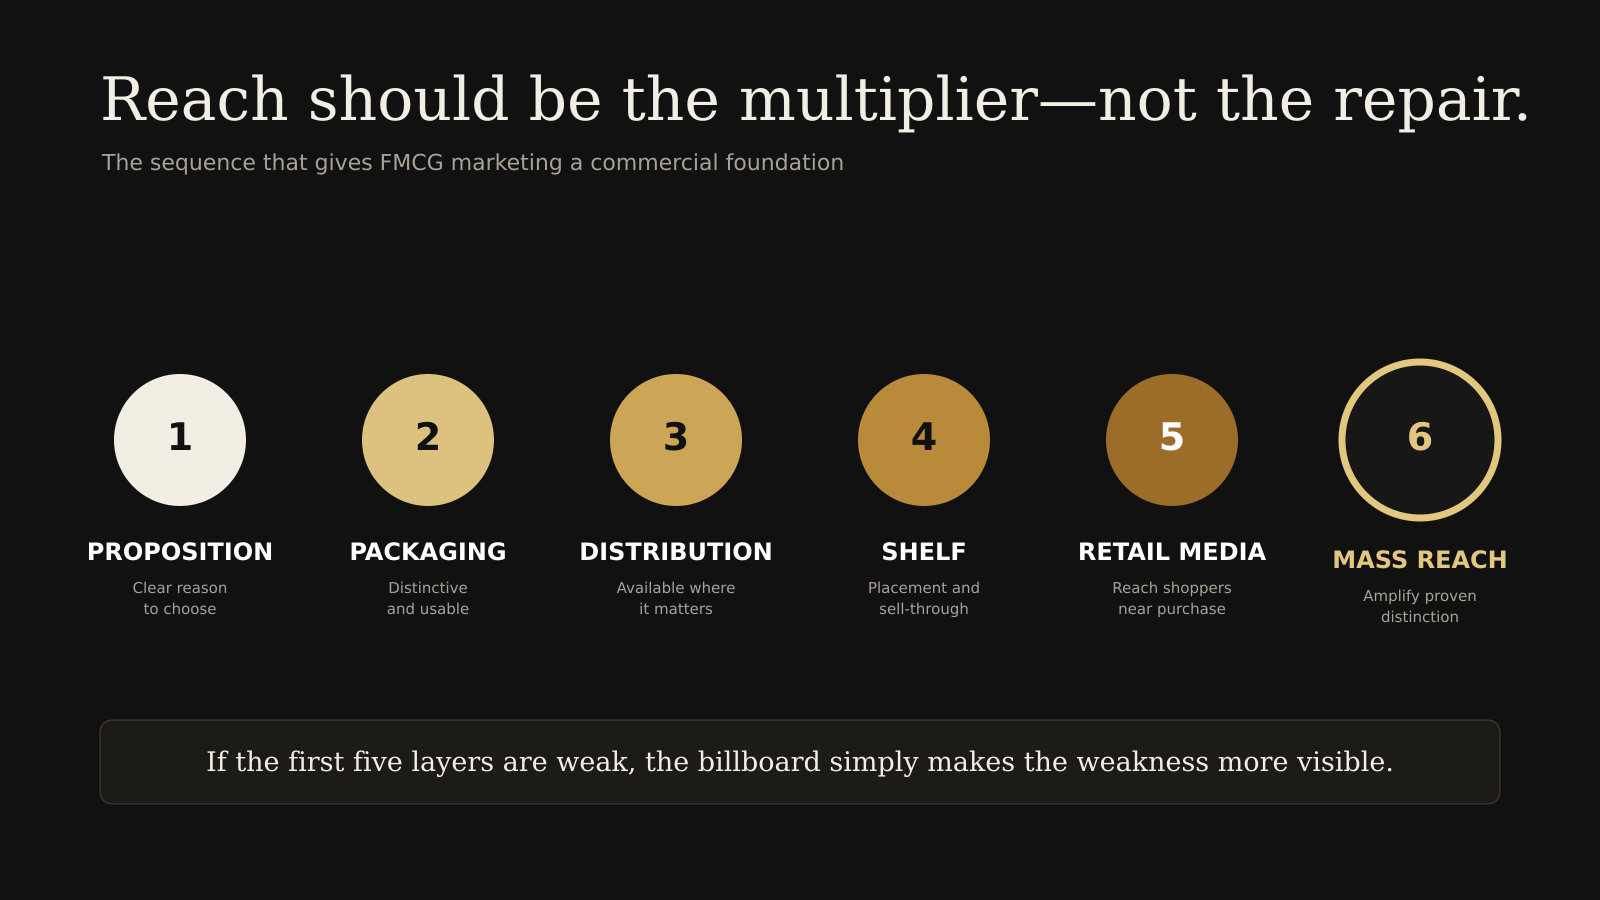
Que doit-il se passer avant le panneau ?
1. Auditer la catégorie en magasin réel
Ne commencez pas dans une salle de réunion avec l’emballage affiché seul sur fond blanc. Placez-le à côté des dix produits contre lesquels il va vraiment se battre.
Photographiez le rayon depuis trois distances. Réduisez l’image à la taille d’un écran de téléphone. Retirez les noms de marque et demandez aux gens ce dont ils se souviennent. Vérifiez si la couleur, la silhouette et la hiérarchie restent distinctives sous l’éclairage ordinaire d’un supermarché.
Un emballage peut être magnifique dans une présentation et disparaître complètement en magasin.
2. Décider ce qui est vraiment propre à la marque
La distinction n’exige pas toujours un moule de bouteille sur mesure coûteux. L’avantage peut venir d’une étiquette structurelle, d’une fermeture inhabituelle, d’un aplat de couleur constant, d’un nom audacieux, d’une typographie reconnaissable, d’un matériau tactile ou d’un système de saveurs sans équivoque.
Mais quelque chose doit appartenir à la marque.
L’objectif n’est pas de rendre l’emballage étrange. C’est de le rendre identifiable, utilisable et commercialement défendable.
3. Bâtir la distribution sur le sell-through, pas sur le sell-in
Entrer chez 100 détaillants n’est pas automatiquement mieux que de bien performer chez 30.
Une entreprise peut se féliciter de sa distribution alors que les produits restent mal placés, réapprovisionnés de façon irrégulière ou absents des points de vente qui comptent. Suivez la disponibilité par point de vente, les jours de rupture de stock, la position en rayon, les facings, le respect des promotions, la vitesse de sell-through, les retours et les encaissements. Nous avons détaillé le modèle d’évaluation complet dans le piège de la distribution.
La distribution n’est pas le nombre de portes qui ont accepté le produit. C’est le nombre de portes où le produit peut être trouvé, remarqué et acheté à répétition.
4. Investir au moment de la décision
Pour un produit inconnu, l’échantillonnage ciblé, les têtes de gondole, la communication en rayon, les lots, la visibilité dans la recherche du distributeur et les promotions par application peuvent faire plus qu’une portée de masse sans distinction.
Ces actions ne sont pas automatiquement supérieures. Elles doivent être mesurées. Comparez les magasins participants à des magasins témoins, examinez les unités incrémentales plutôt que les ventes totales et regardez si la hausse continue après la fin de la promotion.
L’avantage est la proximité de l’achat. Le message atteint les consommateurs pendant qu’ils choisissent, pas des heures ou des jours avant.
5. Utiliser l’affichage extérieur quand il a un rôle clair
Une fois le produit distinctif, approvisionné et soutenu, la publicité extérieure peut devenir puissante.
Un panneau peut présenter un emballage vraiment nouveau, établir une position de catégorie, soutenir un lancement majeur, annoncer une large disponibilité ou bâtir la disponibilité mentale d’une marque qui a une disponibilité physique suffisante. Il peut aussi renforcer un élément visuel que les acheteurs reconnaîtront plus tard.
Mais la création doit faire plus que montrer l’emballage à côté d’un slogan.
Si l’emballage est conventionnel, l’idée doit être non conventionnelle. Si le message est ordinaire, le produit doit être visuellement remarquable. Si aucun des deux n’est vrai, la marque paie pour agrandir sa ressemblance.
Un plan concret de 90 jours qui commence par le rayon
- Jours 1 à 15 : diagnostiquer. Auditez de trois à cinq détaillants de formats différents. Relevez le prix, l’emplacement, les facings, les promotions concurrentes, la disponibilité et la ressemblance des emballages. Interrogez des responsables de magasin, des merchandiseurs et un petit nombre d’acheteurs.
- Jours 16 à 35 : corriger la proposition. Clarifiez le client cible, l’équation de valeur et la raison de choisir. Testez la reconnaissance de l’emballage, la hiérarchie du message et la performance en vignette. Décidez si le problème demande une refonte complète ou des éléments distinctifs plus forts.
- Jours 36 à 65 : prouver le sell-through. Concentrez-vous sur un groupe de points de vente gérable. Améliorez l’exécution en rayon, menez un échantillonnage ou des promotions contrôlés, formez les merchandiseurs et suivez chaque semaine la vitesse d’écoulement et les ruptures de stock.
- Jours 66 à 90 : passer à l’échelle avec discernement. Élargissez le programme en magasin, ajoutez des emplacements numériques détenus par les distributeurs et utilisez des médias plus larges pour amplifier ce qui a déjà démontré sa conversion. L’affichage extérieur doit maintenant avoir une audience définie, un lien géographique avec la distribution et un objectif commercial mesurable.
La vraie question de marketing
La question n’est pas de savoir si les panneaux fonctionnent.
La question est de savoir si la marque a gagné le droit d’élargir sa visibilité.
Sur un marché rempli de produits semblables, une portée coûteuse ne peut pas remplacer une proposition claire. L’IA peut produire un visuel de campagne plus propre, mais elle ne peut pas fabriquer une distinction que le produit n’a pas. La distribution peut placer un produit dans plus de magasins, mais elle ne peut pas garantir que les acheteurs le remarqueront ou le rachèteront.
Les marques de grande consommation les plus fortes relient toutes les couches : produit, emballage, prix, disponibilité, rayon, données de distribution et communication de masse. Elles adaptent leurs formats au pouvoir d’achat, leur message à l’identité locale et leurs médias à l’évolution du parcours d’achat. C’est la même logique que dans pourquoi la viralité ne vend pas et la pertinence si.
Avant d’approuver le prochain panneau, allez au supermarché.
Placez-vous devant la catégorie. Regardez le produit à cinq mètres. Puis posez la seule question qui compte :
Si je ne connaissais pas déjà cette marque, la verrais-je, la comprendrais-je et la choisirais-je ?
Si la réponse est non, le prochain investissement marketing doit commencer au rayon. Si vous voulez un deuxième avis sur la place réelle de votre marque dans sa catégorie, notre équipe réalise des audits de rayon et de marché depuis Beyrouth et dans toute la région MENA, ou vous pouvez réserver une consultation.
Questions fréquentes
Qu’est-ce que le retail media au MENA ?
Le retail media au MENA, c’est de la publicité achetée dans l’écosystème d’un distributeur : emplacements de recherche et d’affichage sur les applications et sites d’épicerie, campagnes hors site alimentées par les données de fidélité, écrans en magasin, rayons connectés et échantillonnage ciblé. Il relie l’exposition publicitaire au comportement d’achat réel plus étroitement que les médias de notoriété à large portée.
Pourquoi les panneaux d’affichage échouent-ils souvent à faire vendre les produits de grande consommation ?
Un panneau amplifie ce que le produit est déjà. Si l’emballage ressemble à celui de tous les concurrents en rayon, la publicité extérieure crée de la notoriété pour la catégorie sans donner à l’acheteur un repère visuel ni une raison de choisir cette marque précise.
Comment une marque de grande consommation peut-elle tester si son emballage est distinctif ?
Retirez le logo et demandez si les acheteurs reconnaissent encore la marque à sa forme, à son système de couleurs, à sa structure ou à sa typographie. Puis photographiez l’emballage dans un vrai rayon, à côté de ses dix concurrents les plus proches, depuis trois distances, et réduisez l’image à la taille d’un écran de téléphone.
Qu’est-ce qui compte le plus, le sell-in ou le sell-through ?
Le sell-through. Référencer un produit chez 100 détaillants ne vaut pas mieux que de bien performer chez 30 si le produit est mal placé, réapprovisionné de façon irrégulière ou absent des points de vente qui comptent. Suivez la disponibilité, les jours de rupture de stock, les facings, la vitesse d’écoulement et les encaissements par point de vente.
Les marques de distributeur sont-elles une vraie menace pour les marques de grande consommation au MENA ?
Oui. Plus de 80 % des acheteurs interrogés par McKinsey dans cinq marchés MENA jugent les produits de marque de distributeur égaux ou supérieurs aux marques et de meilleur rapport qualité-prix, alors que la pénétration est restée sous 10 % dans quatre de ces marchés. Cet écart est un avertissement pour les marques qui se battent surtout sur le prix.
Quand une marque de grande consommation doit-elle acheter de l’affichage extérieur ?
Quand le produit est visuellement distinctif, régulièrement approvisionné et a prouvé qu’il convertit en rayon. À ce stade, un panneau peut présenter un nouvel emballage, établir une position de catégorie ou bâtir une disponibilité mentale que la disponibilité physique peut réellement servir.
Sources
- McKinsey & Company, State of grocery retail MENA 2026: Managing the growth paradox, pour les cinq marchés étudiés (Égypte, Arabie saoudite, Maroc, Qatar et Émirats arabes unis), la croissance annuelle composée d’environ 20 % des formats discount entre 2021 et 2024 contre environ 1 % pour l’ensemble de l’épicerie moderne, le prix comme premier facteur d’insatisfaction avec seulement environ un tiers des acheteurs satisfaits, la conclusion que plus de 80 % des consommateurs jugent la marque de distributeur égale ou meilleure que les marques et de meilleur rapport qualité-prix, la pénétration des marques de distributeur sous 10 % dans quatre des cinq marchés, la croissance de l’épicerie en ligne de plus de 40 % par an de 2019 à 2024 dans quatre des cinq marchés, et la description du retail media au MENA comme encore naissant.
- Bain & Company, Middle East Consumer Products Report 2025, pour la croissance des biens de consommation courante du MENA jusqu’à 463 milliards de dollars sur 2020 à 2024, le total de plus de 450 milliards de dollars en 2024, la part d’environ 200 milliards de dollars de l’alimentation et des boissons, la projection de jusqu’à 650 milliards de dollars d’ici 2030 à environ 5 % par an, et la conclusion que plus de la moitié des consommateurs MENA ont boycotté des marques pour une différence de valeurs, soit environ trois fois le taux que Bain rapporte pour les consommateurs américains ou européens.
- Campaign Middle East, IAB MENA retail media task force releases new MENA retail media resources, pour l’existence et le contenu des ressources régionales d’IAB MENA sur le retail media, dont le guide Getting Started With Retail Media sur le retail media dans le parcours omnicanal, le guide pour monter un réseau de retail media et la carte MENA Retail Media ECOScape des acteurs régionaux.
- Tahawul Tech, Majid Al Futtaim’s Precision Media set to transform retail media in the Middle East, pour le lancement de Precision Media, sa publicité en magasin, hors site et e-commerce dans 450 magasins Carrefour et épiceries de 13 pays, et les 20,5 millions de membres de fidélité SHARE et MyClub cités comme audience atteignable.
- Bialkova, Grunert and van Trijp, From desktop to supermarket shelf: Eye-tracking exploration on consumer attention and choice, Food Quality and Preference, 2020, pour la conclusion que la marque et la saveur du produit sont les principaux critères d’attention et de choix devant un vrai rayon de supermarché.
- Gidlöf, Anikin, Lingonblad and Wallin, Looking is buying: How visual attention and choice are affected by consumer preferences and properties of the supermarket shelf, Appetite, 2017, pour la conclusion que l’attention visuelle était de loin le meilleur prédicteur d’achat, et pour l’interaction entre la saillance visuelle d’un emballage et les préférences de l’acheteur.
Sources vérifiées sur les pages publiées en octobre 2026. Deux remarques de précision. Bain rapporte 463 milliards de dollars comme croissance sur la période 2020 à 2024, et non comme valeur de marché unique en 2024, et donne plus de 450 milliards de dollars comme chiffre de 2024 : les deux sont donc indiqués ici. La liste des produits de Precision Media est tirée de la couverture de lancement et non d’une grille tarifaire, et la recherche, l’affichage et l’échantillonnage ciblé ne sont pas nommés dans la couverture que nous avons pu consulter : ils ne sont donc pas affirmés plus haut. Les tailles de marché, les taux de pénétration et les gammes de produits de retail media vieillissent vite : confirmez donc les chiffres actuels avant de les utiliser dans un plan.
Prochaines étapes pratiques
La même séquence peut s’appliquer à travers ces chantiers commerciaux :
- rendre le rayon numérique plus facile à comprendre.
- relier la génération de demande à la disponibilité des produits.
- planifier la croissance sur les marchés MENA.
Sources
- Les données de la Banque mondiale donnent le contexte de la taille de marché des économies nationales. Données du PIB de la Banque mondiale.
- Google documente la mesure des conversions pour les actions importantes des clients. Documentation de Google Analytics sur les conversions.
Services associés
Articles liés